دورهمی · تاریخ و فرهنگ ایران
اقتصاد هخامنشی؛ زمین، مالیات، جیره و سکه
اقتصاد هخامنشی شبکهای ناهمگون از کشاورزی، معبد، مالکیت خصوصی و بخش شاهی بود؛ سکه تنها یکی از ابزارهای مبادله و پرداخت بهشمار میرفت.

اقتصادی پهناور و ناهمگون
قلمرو هخامنشی از مصر و بینالنهرین تا آسیای میانه و دره سند، نهادهای اقتصادی بسیار متفاوتی را دربر میگرفت. کشاورزی در بیشتر مناطق پایه تولید بود، اما نوع زمین، آب، محصول، مالکیت و نیروی کار محلی تفاوت داشت. ایرانیکا از همزیستی بخش شاهی، املاک معابد و بخش خصوصی سخن میگوید؛ سهم و قدرت هر بخش در بابل، مصر، فارس یا آناتولی یکسان نبود. شاه مالک حقوقیِ ساده همه زمینها نبود و اسناد از زمینهای خاندان شاهی، نخبگان، معابد، بازرگانان و بهرهبرداران کوچک خبر میدهند. واژه «اقتصاد شاهنشاهی» نباید بازار واحد مدرن یا سیاست هماهنگ برای همه مناطق را القا کند. بهترین تحلیل از سند محلی آغاز میکند و سپس با احتیاط الگوی گستردهتر میسازد.
کشاورزی، آب و املاک
غله، خرما، انگور، دام و فرآوردههای کشاورزی در اسناد نواحی مختلف دیده میشوند. در فارس و ایلام، لوحهای بارو دریافت و توزیع غله، شراب و دام را برای املاک و دستگاه شاهی ثبت میکنند. در بابل قراردادهای اجاره، سهم محصول، بدهی و کار مزدی اطلاعات بیشتری از زمین خصوصی و معبدی میدهند. کانال، قنات، چاه و شبکه محلی آب ارزش زمین را تعیین میکردند، اما نسبتدادن همه قناتهای باستانی به یک شاه هخامنشی بدون تاریخگذاری درست نیست. زمین مصادرهشده میتوانست به خاندان یا خدمتگزاران واگذار شود؛ بسیاری از نهادهای محلی نیز ادامه یافتند. عدد محصول در یک حساب، کل برداشت منطقه یا رفاه کشاورز را نشان نمیدهد و باید با فصل، واحد و تعهدهای ثبتشده خوانده شود.
مالیات، هدیه و خدمت
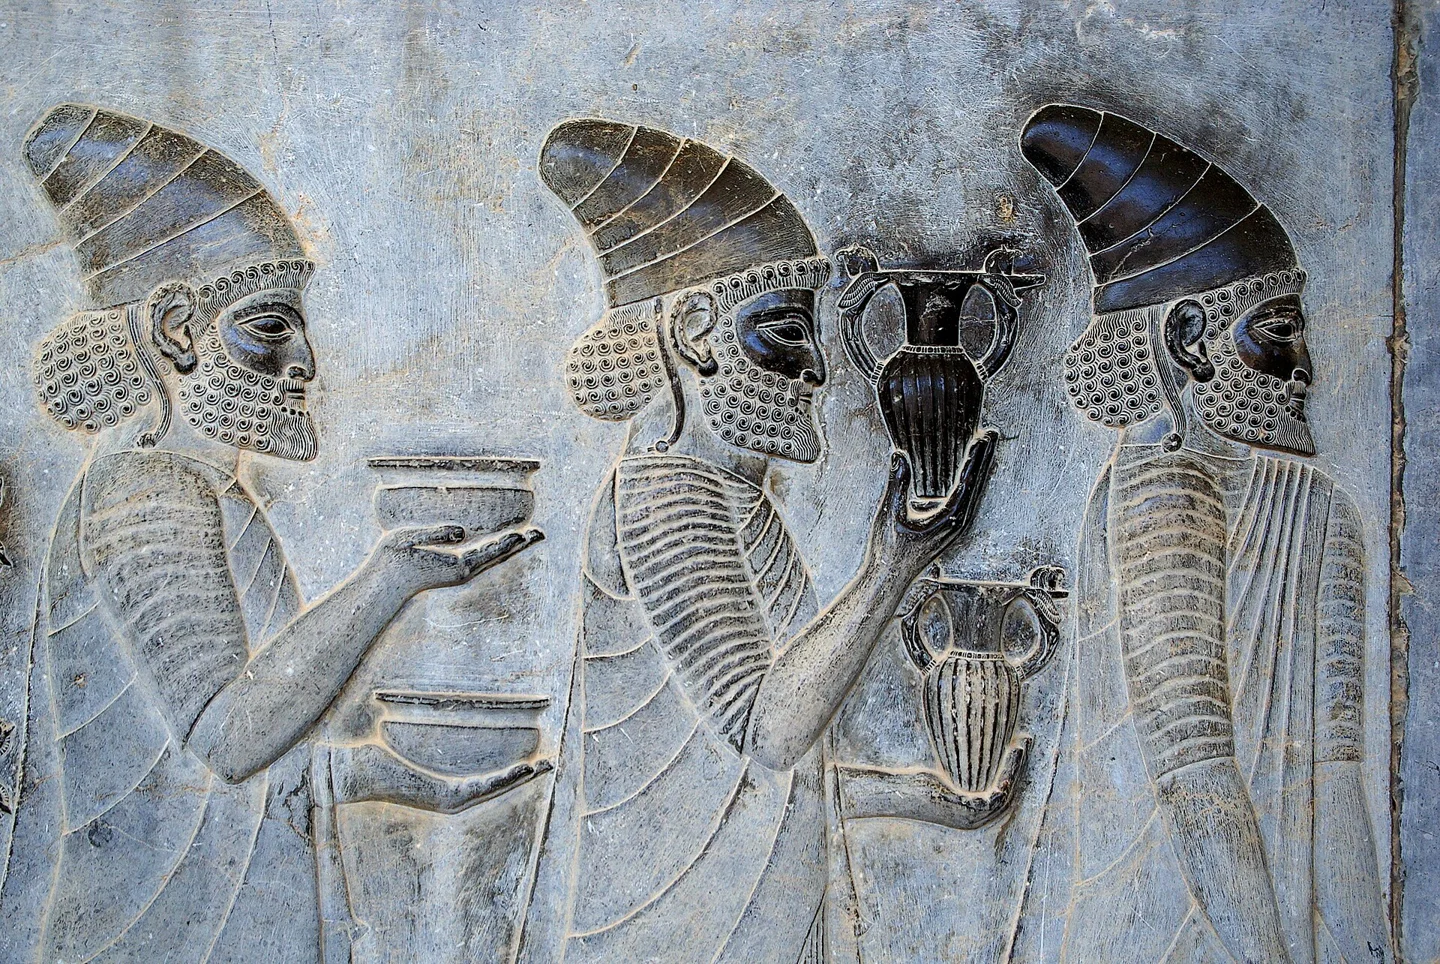
دولت از مالیات، محصول، دام، خدمت و پرداختهای گوناگون برای ارتش، دربار، ساختوساز و اداره استفاده میکرد. هرودوت فهرست معروفی از حوزهها و مبالغ نقره ارائه میکند، اما این فهرست باید با کتیبههای سرزمینها و اسناد محلی سنجیده شود؛ مرز، دوره و واحدها همیشه یکسان نیستند. نقشبرجستههای آپادانا هیئتهایی با ظرف، پارچه یا جانور نشان میدهند و پژوهشگران درباره نامگذاری آنها بهعنوان هدیه، خراج یا تعهد سیاسی بحث دارند. تصویر مقدار واقعی مالیات سالانه را ثبت نمیکند. پارسیان ممکن بود از برخی مالیاتهای پولی معاف باشند، ولی لوحها تعهدهای کالایی را نشان میدهند. واژه «مالیات» باید نوع، گیرنده، زمان و منبع داشته باشد تا با هدیه تشریفاتی یا جیره اداری اشتباه نشود.
لوحهای تختجمشید؛ حساب کالا و نیروی کار
بایگانی بارو بیش از دوهزار متن منتشرشده و هزاران قطعه بررسینشده دارد. حدود سهچهارم بسیاری از فرمهای شناختهشده به پرداخت جیره برای مسافر، کارگر، حیوان، مقام یا آیین مربوط است و بقیه دریافت، ذخیره، تبدیل و انتقال کالا را ثبت میکنند. این شبکه به دفاتر فرعی و مرکز حسابرسی متصل بود. جیره میتوانست دستمزد کالایی باشد و گاه مقدار برای یک گروه ثبت میشد. لوحهای خزانه پرداخت نقره یا خوراک به کارکنان را تکمیل میکنند. این دادهها سازمان دقیق اقتصاد شاهی در فارس را نشان میدهند، اما کل تولید ناخالص شاهنشاهی، قیمت عمومی یا درآمد هر خانواده را به دست نمیدهند. بخش بزرگی از تجارت و تولید بیرون آرشیو سلطنتی باقی مانده است.
نقره وزنی، داریک و شکلهای پرداخت
داریوش یکم با داریک طلایی و شکلهای نقرهای منسوب به نظام شاهی شناخته میشود. نمونه داریک موزه بریتانیا پیکر شاهی کماندار یا نیزهدار و ضرب پانچ را نشان میدهد. بااینحال سکه در همه جا ابزار غالب نبود؛ ایرانیکا میگوید کاربرد آن بهویژه در آسیای صغیر برجسته بود و در فارس، نقره وزنی و کالا نقش بزرگی داشتند. پرداخت کارگر میتوانست غله، شراب، دام یا نقره باشد. ارزش، وزن، عیار و بافت کشف برای تفسیر سکه ضروری است و تصویر پادشاه پرتره فردی دقیق نیست. وجود سکه واحد به معنی قیمت یکسان، بازار آزاد سراسری یا حذف واحدهای محلی نیست. انبار، خزانه، اعتبار و قراردادهای منطقهای در کنار پول ضربشده کار میکردند.
تجارت، راه و محدودیت محاسبه ثروت
راهها، بندرها و امنیت سیاسی جابهجایی مواد، صنعتگر، کالا و خبر را آسان میکردند. چوب لبنان، سنگ، فلز، پارچه و محصولات محلی در ساخت کاخ یا مصرف دربار دیده میشوند، اما کتیبه شاهیِ منشأ مواد تبلیغ توان سلطنت نیز هست. بازرگانان خصوصی و خانههای تجاری در بابل و دیگر مراکز فعال بودند؛ همه مبادله را دولت انجام نمیداد. تعرفه، عوارض، هزینه حمل و خطر راه در هر منطقه تفاوت داشت. انباشت خزانه نشانه درآمد شاهی است، نه سنجش مستقیم رفاه مردم. ارقام بسیار بزرگ نویسندگان کلاسیک نیازمند بررسی واحد و هدف روایتاند. برای مقایسه اقتصادی باید از تبدیل ساده تالنت و داریک به پول امروز پرهیز کرد؛ قدرت خرید، قیمت محلی و ساختار حقوقی قابل تبدیل مستقیم نیستند.
منابع و تاریخ بررسی
بررسی منابع: ۱ نوامبر ۲۰۲۶